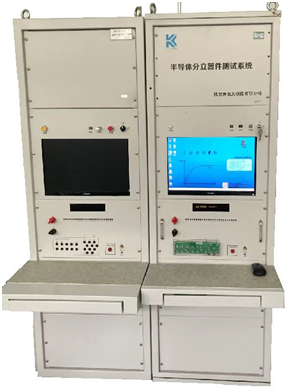
半导体分立器件 电子产业的基石与创新引擎
半导体分立器件作为电子电路中最基本的构建单元,虽不及其集成电路(IC)家族那般引人瞩目,却在现代电子工业中扮演着不可或缺的角色。从智能手机到电动汽车,从工业自动化到航空航天,分立器件的身影无处不在,它们是实现信号放大、开关控制、整流、稳压等功能的物理基础。
一、什么是半导体分立器件?
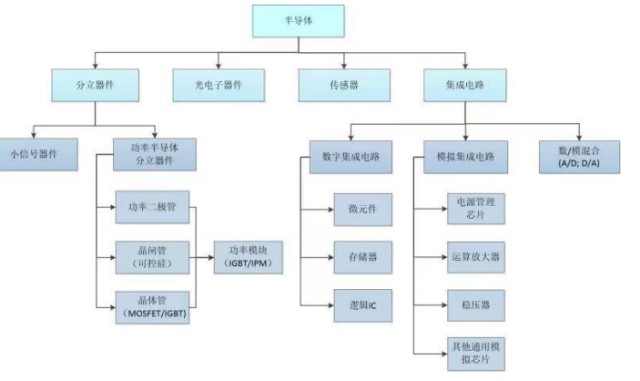
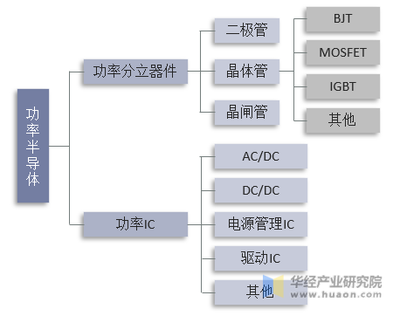
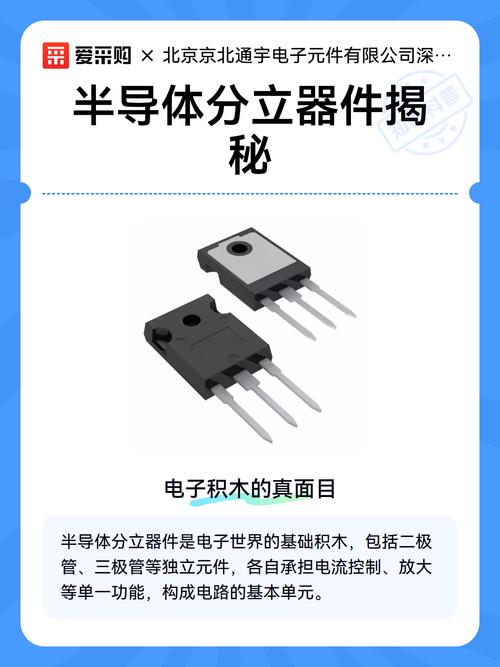
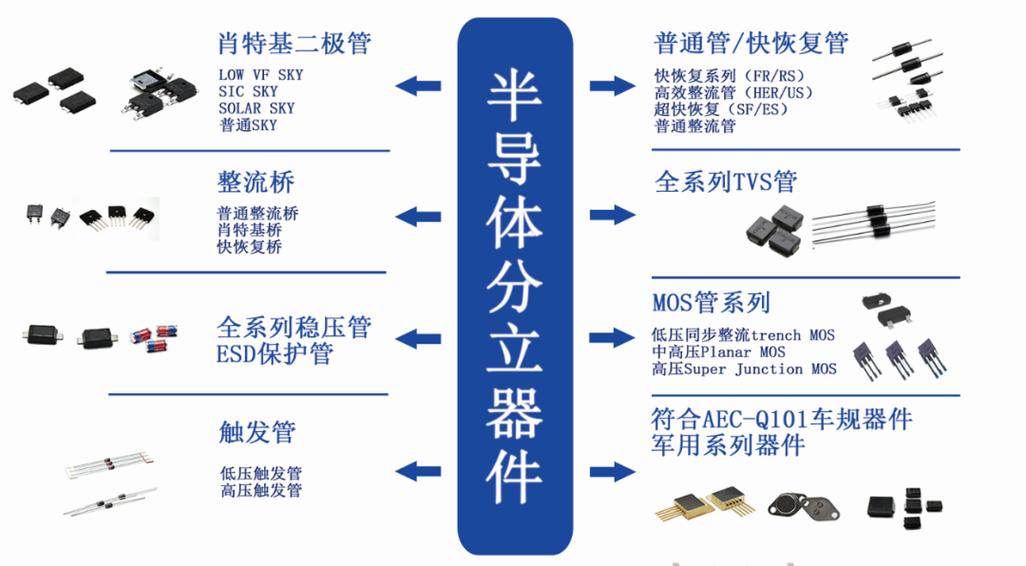
半导体分立器件是指具有单一基本功能(如二极管、三极管、晶闸管等)的半导体元件,与集成电路将多个元件集成在同一芯片上不同,分立器件通常封装独立、功能单一。根据其结构和工作原理,主要可分为两大类:
- 二极管类:包括整流二极管、肖特基二极管、齐纳二极管、发光二极管(LED)、光电二极管等,具备单向导电性。
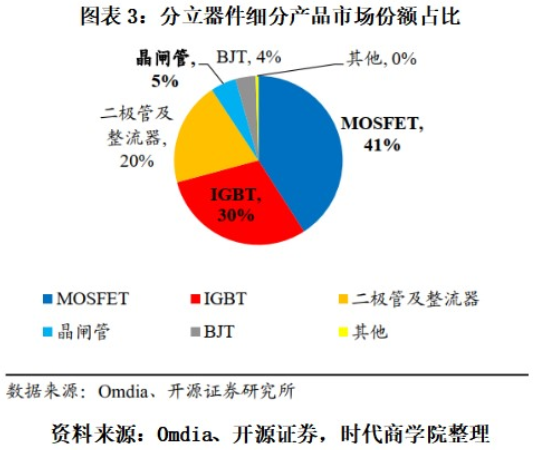
- 晶体管类:包括双极型晶体管(BJT)、功率场效应晶体管(MOSFET)、绝缘栅双极型晶体管(IGBT)等,用于放大或开关。
- 其他:如晶闸管、可控硅等功率器件。
二、产业链地位与市场规模
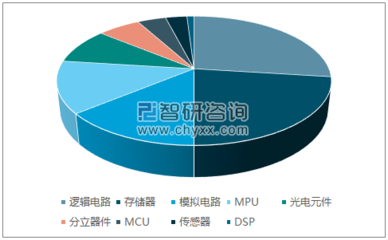
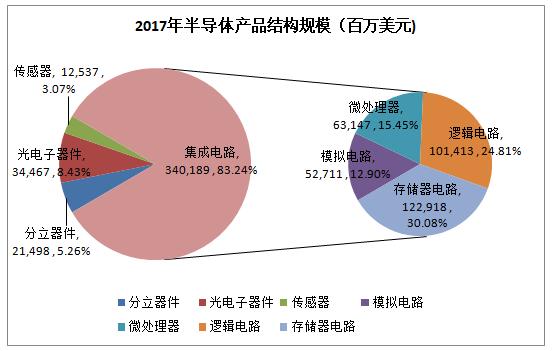
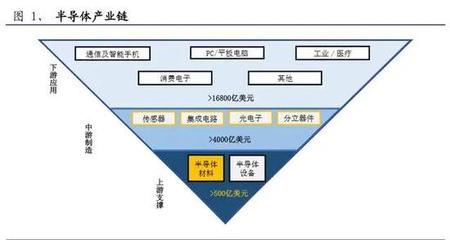
分立器件处于半导体产业链的中游,上游依赖单晶硅、硅片、光刻胶等材料,下游广泛应用于消费电子、汽车电子、工业控制、新能源等领域。尽管集成电路占据了半导体市场约80%的份额,分立器件仍以约15%-20%的份额稳居重要一极。据行业数据,2023年全球分立器件市场规模超过300亿美元,且随着新能源汽车、光伏储能、5G基站等需求爆发,功率分立器件增速尤为显著。
三、关键技术演进
为满足更高效率、更小体积、更高可靠性的需求,分立器件技术持续升级:
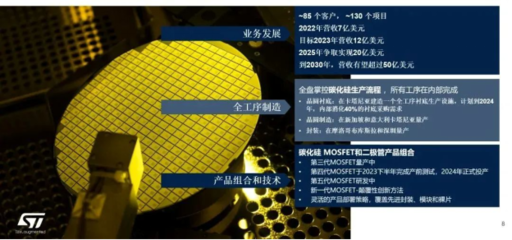
- 从硅到宽禁带半导体:传统硅基器件已接近材料极限,碳化硅(SiC)和氮化镓(GaN)凭借高击穿电场、高导热率、高开关速度,成为功率器件的新宠,尤其在电动汽车逆变器中可大幅降低损耗。
- 封装创新:如双面散热、银烧结、 Clip 互连等技术提升功率密度和散热能力。
- 集成化与模块化:将多个分立器件与驱动、保护电路集成为智能功率模块(IPM),简化设计并提高可靠性。
- 低功耗与高频化:针对射频和电源管理,开发低寄生电容、高截止频率的器件。
四、主要应用领域
- 消费电子:手机中的充电管理、屏幕背光、信号切换均依赖分立器件。
- 汽车电子:一辆电动汽车中,分立器件数量可达数百甚至上千个,如IGBT模块、MOSFET、二极管用于电机控制、车载充电、DC-DC转换。
- 工业与能源:光伏逆变器、风力发电、工业变频器大量使用功率分立器件。
- 通信与数据中心:服务器电源、射频前端需要高频、高效的分立器件。
- 航空航天与国防:要求耐高温、抗辐射的专用分立器件。
五、产业格局与挑战
全球分立器件市场呈寡头垄断格局,英飞凌、安森美、意法半导体、三菱电机、东芝等国际大厂占据主导,尤其在高端功率器件领域。中国大陆企业如华润微、士兰微、扬杰科技、斯达半导等正在高速追赶,在二极管、中低压MOSFET等领域已实现国产替代,但在高压IGBT、SiC器件方面仍有差距。
面临的挑战包括:
- 高端材料与设备受制于海外;
- 车规级认证周期长、门槛高;
- 价格竞争激烈,毛利率承压。
六、未来趋势
- 宽禁带半导体加速渗透:SiC和GaN将在新能源汽车、快速充电、数据中心电源中成为主流。
- 与集成电路融合:系统级封装(SiP)将分立器件与IC集成,实现更小尺寸和更高性能。
- 智能功率器件:集成传感、保护、诊断功能的智能功率器件将简化系统设计。
- 绿色能源驱动:碳中和目标推动高效功率器件需求持续增长。
###
半导体分立器件虽小,却是支撑现代电子系统的脊梁。它们推动着能源效率的提升、电动化的普及和智能化的深入。随着新材料、新工艺、新应用的涌现,分立器件行业将迎来新一轮增长,并在全球半导体竞争中占据关键战略地位。
如若转载,请注明出处:http://www.on-hx.com/product/30.html
更新时间:2026-10-30 12:15:14